「ローン中の車を廃車にできる」を考えるときは、契約時の残価や毎月の支払額だけでは判断できません。車検証上の所有者、現在の一括精算額、実車査定額、所有権解除の条件を同じ時点で確認することが重要です。この記事では、その比較手順を分かりやすく整理します。
所有者確認を最初に確認し、そのうえで残債完済と保険金との精算を順に見ていくと判断しやすくなります。
- 所有者確認
- 残債完済
- 保険金との精算
- 廃車買取
- ローン中の車を廃車にできるで失敗しやすいポイント
まず結論|最初に押さえたいポイント
ローン中の車は、査定額だけではなく、車検証上の所有者と現在の一括精算額を同時に確認することが重要です。 特に、所有者確認と残債完済を先に確認し、条件が分からないまま契約や修理、書類取得を進めないことが重要です。
ローン中の車を廃車にできるでは、『残価』『残り回数』『月額』ではなく、今日完済するための正式な精算額と、現車査定後の最終額を比較します。 そのうえで、この記事の条件に合わせて概算・最終額・追加費用の基準日をそろえれば、見かけの安さや高値だけに引っ張られにくくなります。
確認しておきたい4つのポイント
- 所有者確認
- 残債完済
- 保険金との精算
- 廃車買取
所有者確認
「所有者確認」は、ローン中の車を廃車にできるを判断するうえで契約書とローン会社の数字を基準に確認します。残価、月々の支払額、残り回数を混同せず、今日完済する場合の一括精算額を確認してください。
ローン中の車を廃車にできるでは、ローン・残クレと車売却を別々に整理してください。ローン中の車を廃車にできる?事故・故障で動かない場合の手続きの判断では、契約書だけでなくローン会社から現在の一括精算額を取り、実車査定額との差を計算します。不足額が出る場合は清算方法と所有権解除の流れまで確認してから契約すると、売却直前の手戻りを防げます。
残債完済
「残債完済」は、ローン中の車を廃車にできるを判断するうえで契約書とローン会社の数字を基準に確認します。残価、月々の支払額、残り回数を混同せず、今日完済する場合の一括精算額を確認してください。
ローン中の車を廃車にできるでは、車売却と車ローンを別々に整理してください。ローン中の車を廃車にできる?事故・故障で動かない場合の手続きの判断では、契約書だけでなくローン会社から現在の一括精算額を取り、実車査定額との差を計算します。
不足額が出る場合は清算方法と所有権解除の流れまで確認してから契約すると、売却直前の手戻りを防げます。この確認は「ローン中の車を廃車にできる?事故・故障で動かない場合の手続き」の2つ目の判断ポイントとして、前の条件とは分けてメモしておくと比較しやすくなります。
保険金との精算
「保険金との精算」は、ローン中の車を廃車にできるを判断するうえで契約書とローン会社の数字を基準に確認します。残価、月々の支払額、残り回数を混同せず、今日完済する場合の一括精算額を確認してください。
ローン中の車を廃車にできるでは、車ローンと必要書類を別々に整理してください。ローン中の車を廃車にできる?事故・故障で動かない場合の手続きの判断では、契約書だけでなくローン会社から現在の一括精算額を取り、実車査定額との差を計算します。
不足額が出る場合は清算方法と所有権解除の流れまで確認してから契約すると、売却直前の手戻りを防げます。この確認は「ローン中の車を廃車にできる?事故・故障で動かない場合の手続き」の3つ目の判断ポイントとして、前の条件とは分けてメモしておくと比較しやすくなります。
廃車買取
「廃車買取」は、ローン中の車を廃車にできるを判断するうえで契約書とローン会社の数字を基準に確認します。残価、月々の支払額、残り回数を混同せず、今日完済する場合の一括精算額を確認してください。
「保険金との精算」も合わせて確認し、実車査定額との差額を計算します。査定額が精算額を下回る場合は、不足分の支払方法まで決めてから契約すると、売却直前に資金不足で止まるのを防げます。
条件を比較するときの見方
| 確認項目 | 見るポイント | 判断の目安 |
|---|---|---|
| 所有者確認 | 車検証・契約書・実車の情報を一致させる | 不明点があれば契約前に確認 |
| 残債完済 | 費用・査定額・残債などを同じ日付でそろえる | 概算と最終額を区別 |
| 保険金との精算 | 口頭だけでなく書面・画面でも確認する | 条件変更の有無を確認 |
| 廃車買取 | 最終的な手取り・総支払額で比較する | 一社だけで決めない |
手続き・査定を進める順番
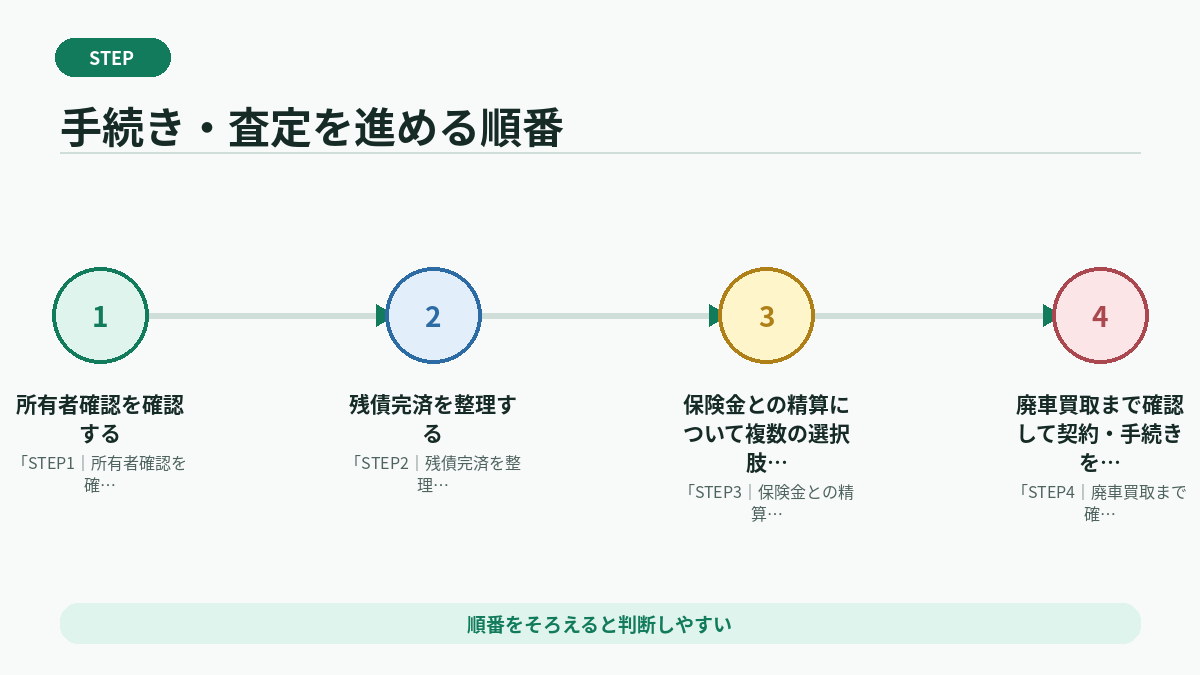
- 所有者確認を確認する
- 残債完済を整理する
- 保険金との精算について複数の選択肢を比べる
- 廃車買取まで確認して契約・手続きを進める
STEP1|所有者確認を確認する
「STEP1|所有者確認を確認する」は、ローン中の車を廃車にできるを判断するうえで契約書とローン会社の数字を基準に確認します。残価、月々の支払額、残り回数を混同せず、今日完済する場合の一括精算額を確認してください。
「廃車買取」も合わせて確認し、実車査定額との差額を計算します。査定額が精算額を下回る場合は、不足分の支払方法まで決めてから契約すると、売却直前に資金不足で止まるのを防げます。
STEP2|残債完済を整理する
「STEP2|残債完済を整理する」は、ローン中の車を廃車にできるを判断するうえで契約書とローン会社の数字を基準に確認します。残価、月々の支払額、残り回数を混同せず、今日完済する場合の一括精算額を確認してください。
ローン中の車を廃車にできるでは、必要書類とローン・残クレを別々に整理してください。ローン中の車を廃車にできる?事故・故障で動かない場合の手続きの判断では、契約書だけでなくローン会社から現在の一括精算額を取り、実車査定額との差を計算します。
不足額が出る場合は清算方法と所有権解除の流れまで確認してから契約すると、売却直前の手戻りを防げます。この確認は「ローン中の車を廃車にできる?事故・故障で動かない場合の手続き」の4つ目の判断ポイントとして、前の条件とは分けてメモしておくと比較しやすくなります。
STEP3|保険金との精算について複数の選択肢を比べる
「STEP3|保険金との精算について複数の選択肢を比べる」は、ローン中の車を廃車にできるを判断するうえで契約書とローン会社の数字を基準に確認します。残価、月々の支払額、残り回数を混同せず、今日完済する場合の一括精算額を確認してください。
ローン中の車を廃車にできるでは、ローン・残クレと車売却を別々に整理してください。ローン中の車を廃車にできる?事故・故障で動かない場合の手続きの判断では、契約書だけでなくローン会社から現在の一括精算額を取り、実車査定額との差を計算します。
不足額が出る場合は清算方法と所有権解除の流れまで確認してから契約すると、売却直前の手戻りを防げます。この確認は「ローン中の車を廃車にできる?事故・故障で動かない場合の手続き」の5つ目の判断ポイントとして、前の条件とは分けてメモしておくと比較しやすくなります。
STEP4|廃車買取まで確認して契約・手続きを進める
「STEP4|廃車買取まで確認して契約・手続きを進める」は、ローン中の車を廃車にできるを判断するうえで契約書とローン会社の数字を基準に確認します。残価、月々の支払額、残り回数を混同せず、今日完済する場合の一括精算額を確認してください。
不足額が出る場合は清算方法と所有権解除の流れまで確認してから契約すると、売却直前の手戻りを防げます。この確認は「ローン中の車を廃車にできる?事故・故障で動かない場合の手続き」の6つ目の判断ポイントとして、前の条件とは分けてメモしておくと比較しやすくなります。
ケース別|自分ならどう判断する?
- できるだけ早く進めたい場合
- 金額差が小さい場合
- 条件が一般例と違う場合
- 一社だけから説明を受けた場合
できるだけ早く進めたい場合
急いでいても、所有者確認を飛ばさないことが重要です。必要書類や契約条件が不足すると、結果として引き渡し・入金・返却が遅れるため、最短ルートは確認を省くことではなく、最初に条件をそろえることです。
金額差が小さい場合
複数の選択肢で金額差が小さいなら、残債完済と廃車買取を比べます。数千円の差より、追加費用や再手続きがない方が実質的に有利なことがあります。
条件が一般例と違う場合
所有者が本人ではない、事故歴がある、契約途中など一般例と違う場合は、保険金との精算を個別確認します。一般的な記事の結論だけで決めず、自分の契約書・車検証を基準にしてください。
一社だけから説明を受けた場合
一社だけの説明で判断すると、その会社の手続き方法が一般的だと思い込みやすくなります。所有者確認と廃車買取について、必要なら別会社や公式窓口でも確認して条件をそろえましょう。
やってはいけない4つのこと
- 所有者確認を確認せず契約・修理・書類取得を始める
- 残債完済を概算や口コミだけで判断する
- 保険金との精算について都合の悪い情報を申告しない
- 廃車買取を口頭確認だけで終わらせる
所有者確認を確認せず契約・修理・書類取得を始める
ローン中の車を廃車にできるでトラブルになりやすいのは、悪意よりも『これくらいなら大丈夫だろう』という思い込みです。所有者確認を確認せず契約・修理・書類取得を始めると、再査定・追加費用・名義変更遅延・解約金などにつながる可能性があります。分からないことは分からないと伝え、確認できた範囲を正確に共有してください。
残債完済を概算や口コミだけで判断する
ローン中の車を廃車にできるでトラブルになりやすいのは、悪意よりも『これくらいなら大丈夫だろう』という思い込みです。残債完済を概算や口コミだけで判断すると、再査定・追加費用・名義変更遅延・解約金などにつながる可能性があります。分からないことは分からないと伝え、確認できた範囲を正確に共有してください。
保険金との精算について都合の悪い情報を申告しない
ローン中の車を廃車にできるでトラブルになりやすいのは、悪意よりも『これくらいなら大丈夫だろう』という思い込みです。保険金との精算について都合の悪い情報を申告しないと、再査定・追加費用・名義変更遅延・解約金などにつながる可能性があります。分からないことは分からないと伝え、確認できた範囲を正確に共有してください。
廃車買取を口頭確認だけで終わらせる
ローン中の車を廃車にできるでトラブルになりやすいのは、悪意よりも『これくらいなら大丈夫だろう』という思い込みです。廃車買取を口頭確認だけで終わらせると、再査定・追加費用・名義変更遅延・解約金などにつながる可能性があります。分からないことは分からないと伝え、確認できた範囲を正確に共有してください。
2026年時点で確認したい最新情報
不足額が出る場合は清算方法と所有権解除の流れまで確認してから契約すると、売却直前の手戻りを防げます。この確認は「ローン中の車を廃車にできる?事故・故障で動かない場合の手続き」の7つ目の判断ポイントとして、前の条件とは分けてメモしておくと比較しやすくなります。
ローン中の車を廃車にできるでは、ローン会社から出る一括精算額に有効期限がある場合があります。査定日と精算額の基準日がずれると差額が変わるため、売却を決める段階で最新金額を取り直してください。
契約・手続き前のチェックリスト
- □ 車検証・契約書・本人確認書類を手元に置いた
- □ 所有者確認を確認した
- □ 残債完済を確認した
- □ 保険金との精算の条件を質問した
- □ 廃車買取を書面または公式画面で確認した
- □ 追加費用・減額・解約条件を確認した
- □ 入金・名義変更・返却など完了時点を確認した
- □ 比較する場合は同じ条件・同じ時期の数字を使った
ローン中の車を廃車にできるで比較するときの具体例
同じ条件で比較するための4項目
- 所有者確認を同じ基準でそろえる
- 残債完済を同じ日付で確認する
- 保険金との精算に追加条件がないか確認する
- 廃車買取まで含めて最終判断する
比較条件をそろえると何が変わる?
ローン中の車を廃車にできるでは、比較する時期や入力情報が違うだけで、見積りや査定額の意味が変わります。片方は概算、もう片方は実車確認後の最終額という状態では正しく比較できません。車種・年式・走行距離・所有者情報・契約期間など、その記事で重要になる前提条件をそろえてから数字を並べてください。
ローン中の車を廃車にできるでは、「廃車」を契約書で確認し、「所有者確認」はローン会社へ現在時点の数字を照会します。月々の残り支払額を足し算しただけでは一括精算額と一致しない場合があるため、売却日と同じ時点の正式な精算額を使ってください。
ローン中の車を廃車にできる|数字を3つに分けて整理する
ローン中の車を廃車にできる|数字を3つに分けて整理するを確認したら、同じ条件で別の選択肢も比べてください。ローン中の車を廃車にできる?事故・故障で動かない場合の手続きは金額だけでなく、手続きやスケジュールまで含めて見ると差が分かりやすくなります。
| 確認項目 | 確認先 | 使い方 |
|---|---|---|
| 所有者確認 | 契約書・ローン会社 | 契約上の条件を確認 |
| 残債完済 | ローン会社 | 今日完済する正式金額を確認 |
| 保険金との精算 | 複数の買取会社 | 現在の実車価値を確認 |
| 廃車買取 | 車検証 | 所有者と所有権解除の要否を確認 |
不足額が出る場合は「売れない」ではなく清算方法を確認する
ローン中の車を廃車にできるで査定額が一括精算額を下回っても、差額を清算できれば売却可能なケースがあります。まず複数社査定で現在価値を確認し、その後に自己資金、売却時期の調整、乗り換え方法を比較してください。次のローンへ不足額を安易に上乗せすると借入負担が増えるため、総返済額で判断することが重要です。
完済後も車検証上の所有者を確認する
ローン中の車を廃車にできるでは、ローンを払い終えていても所有者がディーラーや信販会社のまま残っている場合があります。完済と所有権解除は別手続きになるケースがあるため、売却を急ぐ場合は車検証を先に確認し、必要書類の発行日数まで含めてスケジュールを組んでください。
契約・申込前に確認したい3つの質問
- ローン・残クレに関する今日時点の一括精算額はいくらですか?
- 車売却に必要な書類と発行日数は?
- 査定額が残債を下回る場合、差額はいつ清算しますか?
「ローン中の車を廃車にできる?事故・故障で動かない場合の手続き」についてこの3点を同じ言い方で確認すると、会社ごとの条件差が見えやすくなります。口頭説明だけで終わらせず、見積書・契約書・メールなど後から確認できる形で残してください。
関連記事
よくある質問
ローン中の車を廃車にできるは自分だけで判断できますか?
基本的な整理はできますが、所有者確認や保険金との精算が契約・制度に関係する場合は、実際の売却先・契約先・公的窓口へ確認してください。
先に査定・見積りだけ取っても大丈夫ですか?
査定や見積りだけ先に取れるケースは多くあります。むしろ残債完済を比較してから修理・完済・返却などを決めた方が費用対効果を判断しやすくなります。
一社だけで決めてもいいですか?
ローン中の車を廃車にできるを判断するときは、査定額と「所有者確認」の差額だけでなく、「残債完済」に必要な手続きまで確認します。査定額が高くても所有権解除がすぐできなければ売却日は延びるため、価格と手続きを同時に進めるのがポイントです。
古い記事や口コミは参考になりますか?
ローン中の車を廃車にできるでは、「残債完済」を契約書で確認し、「保険金との精算」はローン会社へ現在時点の数字を照会します。月々の残り支払額を足し算しただけでは一括精算額と一致しない場合があるため、売却日と同じ時点の正式な精算額を使ってください。
まとめ
ローン中の車を廃車にできるで重要なのは、所有者確認、残債完済、保険金との精算、廃車買取の4点です。『残価』『残り回数』『月額』ではなく、今日完済するための正式な精算額と、現車査定後の最終額を比較します。
売却前に一括精算額を確認し、複数の買取査定と比較すると差額を把握しやすくなります。 条件をそろえたうえで比較し、疑問が残る状態では契約しないことが、ローン中の車を廃車にできるで失敗を減らす基本です。
KURUMOの運営・編集方針
記事内容は公式情報を優先して確認し、公開後も必要に応じて見直します。